

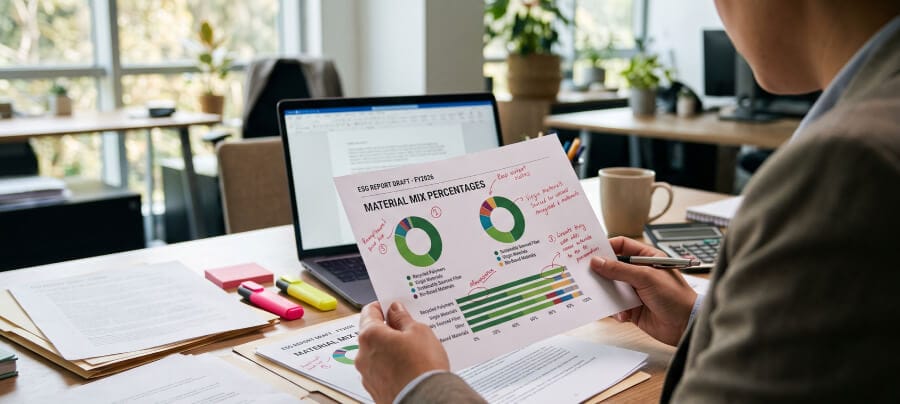
市面上找得到的ESG採購報告範例,多半是單一材質替換的個案,像是紙罐取代塑膠桶、辦公用品換成環保耗材,整篇報告的邏輯就是「換了這一種材質,省了這麼多碳排放」。
但食品容器的採購組合通常不是這麼單純。多數企業同時採購牛皮紙、植纖、塑膠三種材質,各自適用的環保主張、檢驗標準、認證體系都不一樣,硬套單一材質替換案例的寫法,報告交出去很容易被抓到邏輯不一致,審查者只要問一句「那塑膠容器那部分呢」,整份報告的論述就站不住。
這篇文章談的是報告架構跟填寫方式,不是碳足跡的計算公式,碳足跡牽涉到的換算係數跟範圍界定細節多,我們後續會針對這部分再另外整理一篇文章說明,敬請期待。
為什麼不能只套用單一材質替換的案例當報告範本
單一材質替換案例的敘事邏輯很簡單:有一個明確的「換之前」跟「換之後」,中間的差額就是成果。
但多材質採購組合沒有單一的「換之前」基準點,牛皮紙容器可能本來就在用,植纖容器是去年才導入,塑膠容器則是刻意保留在某些產品線上作為成本與耐用性的平衡,跟我們另一篇文章塑膠容器與植纖容器混合採購策略:降低成本又符合 ESG談的邏輯一樣。
如果報告硬套單一材質的敘事,等於是把一個多變數的採購決策,簡化成一個假的「全面環保轉型」故事,一旦被要求提供塑膠容器那部分的對應數據,就會發現報告根本沒有處理到。
ESG採購報告該有的4個章節架構
第一章:採購政策與綠色指標定義
這一章要先把「我們公司認定的環保採購」講清楚,列出具體的綠色指標項目,而不是寫一句「致力於採購更環保的包材」就結束。
常見的綠色指標項目包括:可堆肥認證(如ASTM D6400、EN 13432)覆蓋率、FSC或PEFC認證來源佔比、無PFAS聲明覆蓋率、以及單位重量的碳排放係數來源(是用供應商提供的數據,還是第三方資料庫的產業平均值)。
這幾項指標不需要全部都達標才能寫進報告,但每一項的現況都要誠實列出數字,哪怕是「目前尚未追蹤」也比完全不提更經得起查核。
第二章:供應商ESG資格與認證證明
這一章容易被寫成一句籠統的「所有供應商均符合國際認證標準」,但審查時最先被問到的就是「哪個認證、哪家供應商、認證到期日是什麼時候」。
如果牛皮紙、植纖、塑膠容器分別來自不同供應商,這一章要按供應商分開列,每家附上認證編號、到期日跟第三方檢測報告編號,不能合併成一段模糊的總結。
評估供應商資格的通用問話框架,可以參考我們另一篇文章食品容器供應商如何評估?8 個跨材質通用關鍵問題,裡面的查核項目可以直接轉換成這一章要附的佐證清單。
第三章:採購組合量化呈現
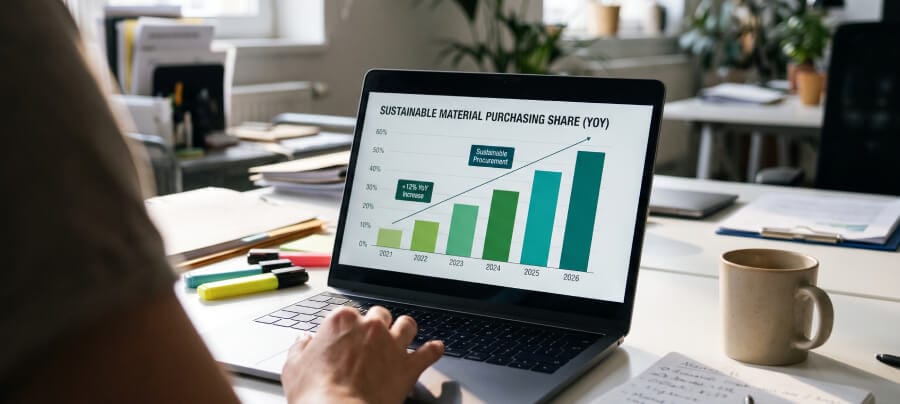
這一章的重點不是碳足跡公式,而是用材質佔比的年度對比,呈現採購組合實際的變化方向,例如「環保材質(植纖+FSC認證牛皮紙)採購佔比從去年15%提升到今年32%」。這種對比句式比單純列出「我們用了多少環保材質」更有說服力,因為它呈現的是趨勢,而不是單一時間點的數字。
更進一步,這一章也值得寫清楚「為什麼是32%而不是100%」的決策依據,而不是讓讀者以為沒有全面轉換就是不夠努力。
這部分可以直接引用成本試算的邏輯,哪些產品線因為消費者可見度高而優先轉換、哪些產品線基於耐用性跟成本考量保留塑膠材質,讓報告呈現的是一個有財務合理性的決策,而不只是一組環保數字。
第四章:下一年度目標與追蹤機制
目標設定要有具體數字跟時間點,例如「明年底前環保材質採購佔比提升到45%」,而不是「持續提升環保採購比例」這種沒有終點的目標,否則下一年度的報告會很難判斷到底有沒有達成。
追蹤機制則要指定誰負責更新數據、多久檢視一次,常見的做法是搭配公司內部既有的採購會議週期,例如季度採購會議時一併檢視環保材質佔比跟供應商認證效期,而不是等到年度報告截止日前才倉促彙整。
填寫時最常見的3個誤區
第一個誤區是把單一材質的轉換案例當成全公司的總結,等到稽核時被要求提供其他材質的對應數據,才發現報告根本沒有處理到,需要臨時補充大量資料。
第二個誤區是只寫結論不寫方法,例如只寫「碳排放減少20%」卻沒有說明計算範圍跟換算係數來源,一旦外部ESG評比機構或客戶要求佐證,才發現內部根本沒有留存計算過程,只能倉促重新推算。
第三個誤區是認證聲明跟實際文件脫鉤,報告裡寫「供應商皆通過FSC認證」,卻沒有附上認證編號跟到期日,審查時被質疑真實性,這種情況比完全不提認證更容易損害報告的可信度,因為它看起來像是刻意模糊處理。
碳足跡數據要放進報告嗎
碳足跡數據通常會放進第三章的量化呈現作為輔助指標,但完整的碳足跡計算牽涉到範圍一、二、三排放的界定跟換算係數選擇,細節遠比報告架構本身複雜,值得另外處理。
食品容器的ESG採購報告,說到底是在呈現一個橫跨多材質的採購組合決策,而不是複製一個單一材質替換的成功案例。
把政策定義、供應商證明、量化呈現、追蹤機制這四個章節架構補齊,報告才經得起稽核跟客戶的實際查核,而不只是寫給自己看的環保宣言。